
Săptămâna aduce o schimbare legislativă importantă pentru companiile românești: publicarea Ordinului Ministerului Finanțelor nr. 1.281/2026, care modifică pragurile și calendarul raportării privind durabilitatea. În paralel, Consiliul UE discută viitorul pieței carbonului, iar Agenția Europeană de Mediu publică o nouă analiză despre competitivitatea sustenabilă până în 2040.
România · CSRD
1.000
Salariați — prag nou, împreună cu cifra de afaceri
Copernicus
+1,63°C
Anomalie globală în septembrie față de 1850–1900
Strategie UE
2040
Orizontul noului raport privind competitivitatea sustenabilă
Surse: Ordinul MF nr. 1.281/2026, Copernicus (12–14 octombrie), EEA (13 octombrie). Monitorul Oficial
1. România: modificare legislativă majoră privind raportarea ESG
Act normativ publicat
13 octombrie 2026
Fapt verificat: Ordinul Ministerului Finanțelor nr. 1.281/2026, publicat în Monitorul Oficial nr. 858, transpune modificări din Directiva (UE) 2026/470 și actualizează reglementările românești privind raportarea de sustenabilitate.
Monitorul Oficial
Principalele prevederi:
- Pragul general de raportare este de peste 1.000 de salariați și peste 2,25 miliarde lei cifră de afaceri netă, ambele condiții fiind necesare.
- Pentru categoriile vizate de noul prag, aplicarea începe cu exercițiile financiare de la 1 ianuarie 2027.
- Sunt prevăzute scutiri pentru anumite companii anterior obligate să raporteze, pentru exercițiile financiare 2025 și 2026.
- Furnizorii cu cel mult 1.000 de salariați beneficiază, în anumite condiții, de protecție față de solicitările excesive de date ESG făcute exclusiv pentru raportarea de sustenabilitate a clienților.
- Există reguli speciale pentru grupuri, entități de interes public, filiale și societăți din țări terțe.
Monitorul Oficial
Ordinul nr. 1.281/2026 – text legislativ oficial
Interpretare managerială: Pentru multe companii mijlocii, presiunea administrativă scade. Totuși, evaluările ESG rămân importante în relația cu băncile, investitorii, clienții multinaționali și partenerii comerciali.
O companie care nu mai are obligația CSRD nu devine automat lipsită de riscuri climatice, sociale sau de guvernanță.
2. Uniunea Europeană: viitorul ETS și costul carbonului
12 octombrie 2026 · Consiliul Mediu al UE
Fapt verificat: Miniștrii mediului au discutat propunerea de revizuire a EU ETS, sistemul european de comercializare a certificatelor de emisii. Dezbaterea a vizat plafonul emisiilor după 2030, alocările gratuite, riscul relocării producției în țări cu reguli climatice mai permisive și utilizarea creditelor internaționale de carbon.
Revizuirea urmărește alinierea sistemului la obiectivul european de reducere cu 90% a emisiilor nete până în 2040. Nu a fost adoptată în această reuniune o reformă finală a ETS.
Consilium
Implicații pentru companii: Industriile energointensive trebuie să modeleze mai multe scenarii de cost al carbonului, în special pentru perioada 2030–2040. Prețul viitor al certificatelor nu este cunoscut și nu trebuie tratat ca o valoare certă în planurile de investiții.
Consiliul a aprobat și poziția UE pentru COP31, programată între 9 și 20 noiembrie 2026 în Antalya, Turcia.
Irish Presidency 2026
3. CBAM: presiunea se mută către importatori și lanțurile de aprovizionare
15 octombrie 2026 · Comisia Europeană
Fapt verificat: Comisia a organizat un dialog de implementare a CBAM — mecanismul de ajustare a carbonului la frontieră — cu reprezentanți ai industriilor siderurgică, aluminiului, cimentului, îngrășămintelor, energiei și organismelor de verificare. Evenimentul a abordat experiențele practice din faza definitivă a mecanismului.
Taxation and Customs Union
Interpretare: Pentru importatorii români din sectoarele vizate, calitatea datelor privind emisiile încorporate în produse devine o componentă a managementului achizițiilor.
Procurement, financiarul și departamentele de mediu trebuie să lucreze împreună pentru trasabilitatea emisiilor și evaluarea expunerii la costuri suplimentare.
4. Schimbările climatice: noi date Copernicus
12–14 octombrie 2026 · Buletin climatic pentru septembrie
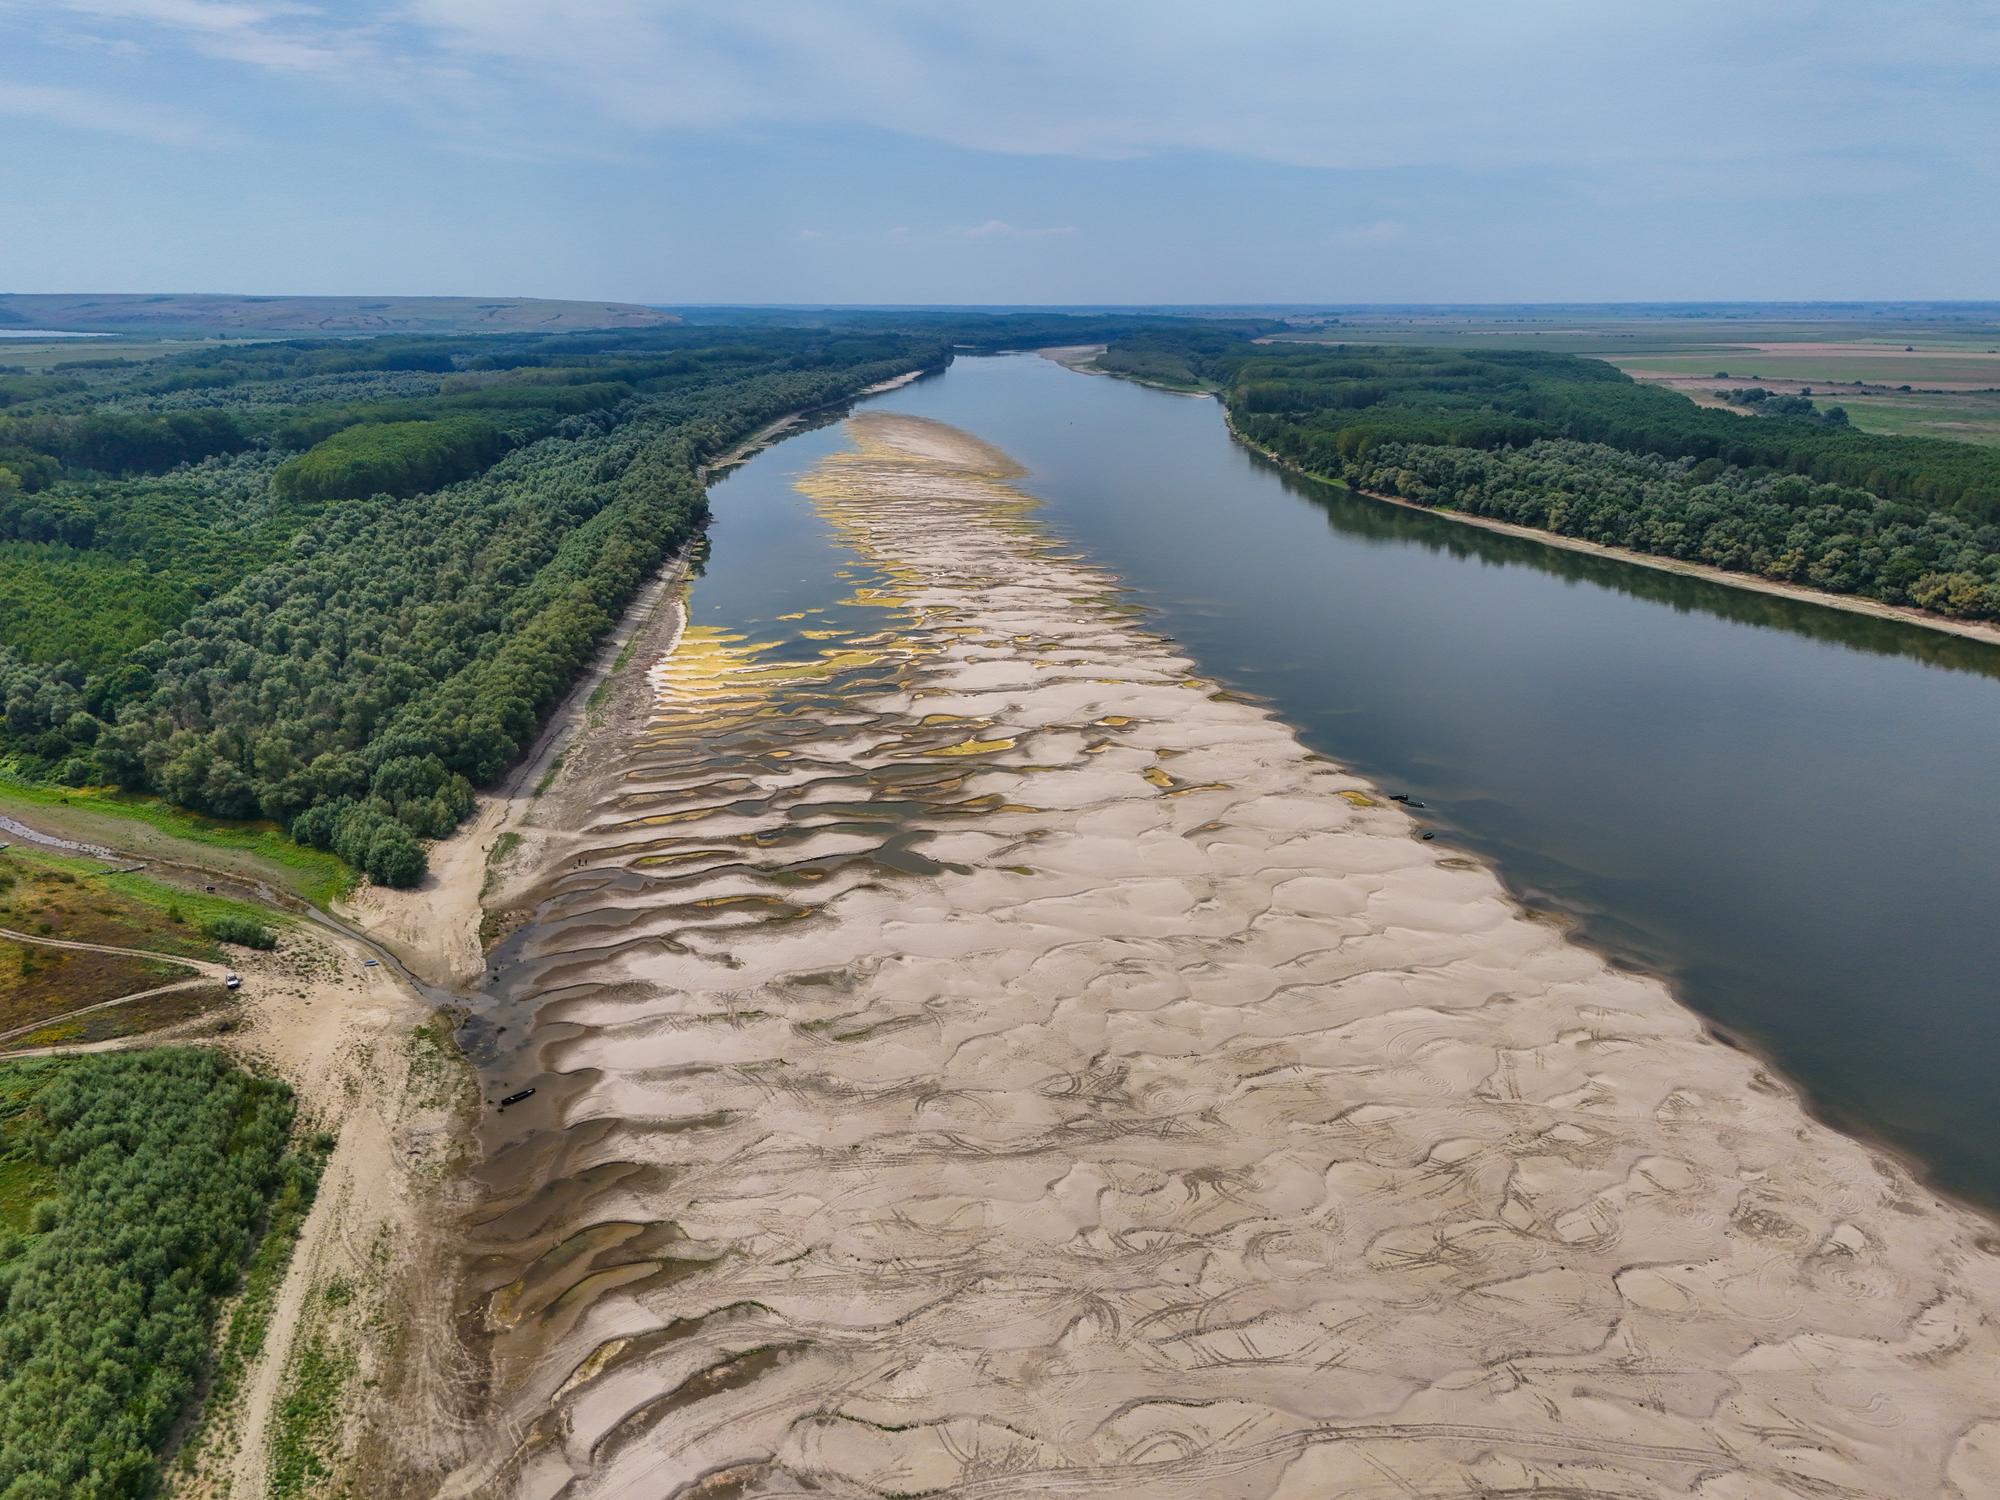
Imagine ilustrativă: secetă și debite reduse ale râurilor europene.
Fapte verificate: Septembrie 2026 a fost a doua cea mai caldă lună septembrie la nivel global și a treia în Europa, potrivit Copernicus. Temperatura medie globală a fost de 16,27°C, iar temperatura medie a suprafeței oceanelor extratropicale a atins un record pentru luna septembrie, de 21,05°C.
Copernicus
Anomalii de temperatură în septembrie 2026
Față de media 1991–2020, în grade Celsius. Date Copernicus ERA5.
În septembrie, temperatura globală a fost cu 1,63°C peste nivelul preindustrial estimat. Aceasta nu înseamnă că limita pe termen lung de 1,5°C din Acordul de la Paris a fost depășită definitiv; indicatorul se referă la o singură lună.
Fapt verificat: Copernicus a identificat debite extrem de reduse pe porțiuni ale Dunării, Rinului, Vistulei și altor râuri europene, cu efecte asupra navigației, agriculturii și alimentării cu apă.
Copernicus
Interpretare pentru România: Companiile dependente de Dunăre, transport fluvial, agricultură, apă industrială sau hidroenergie trebuie să trateze seceta ca risc de business, nu exclusiv ca problemă de mediu.
5. Cercetare nouă: competitivitatea sustenabilă a Europei până în 2040
13 octombrie 2026 · Agenția Europeană de Mediu
Fapt verificat: EEA a publicat raportul Competitive by Nature. Acesta analizează legătura dintre resurse naturale, competitivitate, decarbonizare, adaptare climatică și reziliență economică.
Raportul identifică șase direcții strategice robuste în mai multe scenarii de viitor: economia circulară, infrastructura rezilientă, capacitățile europene în AI și biotehnologie, dezvoltarea competențelor, coeziunea socială și participarea UE la stabilirea standardelor internaționale.
European Environment Agency (EEA)
Interpretare pentru management și HR: Raportul confirmă importanța abordării integrate a ESG. Dezvoltarea competențelor, leadershipul, inovarea și managementul resurselor trebuie să facă parte din aceeași strategie de competitivitate.
În practică, o companie nu ar trebui să măsoare doar emisiile și consumurile, ci și capacitatea organizațională de a implementa schimbarea.
6. România: exemplu de investiție ESG cu indicatori măsurabili
Studiu de caz recent · Anunțat la 8 octombrie 2026
Rompetrol Rafinare – centrală fotovoltaică pentru Petromidia
Compania a anunțat un proiect de 9,4 MW, destinat autoconsumului rafinăriei, cu investiție estimată la 44 milioane lei, dintre care aproximativ 14 milioane lei finanțare nerambursabilă prin Fondul pentru Modernizare.
rompetrol.com
9,4 MW
Capacitate instalată planificată
9.800
MWh producție anuală estimată
6.024
Tone CO₂ reduse anual, estimate
Aceste cifre sunt estimări comunicate de companie, nu rezultate operaționale deja măsurate.
Simulare economică a beneficiului
Valoarea brută ilustrativă a energiei produse pentru autoconsum
Valoare presupusă a energiei
600 lei/MWh
Beneficiu brut anual calculat
5,88 mil. lei
9.800 MWh × 600 lei/MWh
Simulare proprie, nu prognoză financiară Rompetrol. Nu include costuri de operare, profilul orar al producției, tarife, taxe, degradarea echipamentelor sau costul capitalului.
Lecția managerială: Un proiect ESG bine fundamentat trebuie să aibă simultan indicatori de impact asupra mediului, indicatori economici și criterii clare de verificare după implementare.
7. CSRD, ESRS, Taxonomia UE și raportarea voluntară
| Domeniu | Situație relevantă | Recomandare |
|---|---|---|
| CSRD | Domeniul de aplicare a fost restrâns; România a modificat cadrul național în octombrie 2026 | Reevaluați obligația de raportare individuală și consolidată |
| ESRS | Standardele revizuite adoptate de Comisie în iulie reduc punctele de date obligatorii cu peste 60% | Actualizați analiza dublei materialități și lista de date |
| Taxonomia UE | Rămâne cadrul de clasificare a activităților sustenabile și a indicatorilor de aliniere | Urmăriți cifra de afaceri, CapEx și OpEx eligibile și aliniate, unde este aplicabil |
| Raportare voluntară | Există un cadru european proporțional pentru companiile mai mici | Utilizați-l pentru relația cu băncile și clienții |
| CBAM | Implementarea definitivă este în desfășurare | Verificați produsele importate și datele privind emisiile |
Atenție: Simplificarea CSRD nu echivalează cu eliminarea obligațiilor din alte acte legislative de mediu, energie, securitate în muncă sau conformitate comercială.
8. KPI ESG pentru conducerea executivă
| Dimensiune | KPI recomandat | Exemplu de țintă managerială |
|---|---|---|
| E – Emisii | tCO₂e / unitate produsă | −10% față de anul de bază |
| E – Energie | MWh / unitate produsă | −8% anual |
| E – Apă | m³ / unitate produsă | −12% în 24 luni |
| E – Circularitate | % materiale reciclate în consum | +10 puncte procentuale |
| S – Siguranță | LTIFR / milion ore lucrate | −20% |
| S – Competențe | % angajați cu competențe verzi validate | 80% în funcțiile critice |
| S – Leadership | % manageri evaluați pentru comportamente ESG | 100% |
| G – Guvernanță | % riscuri ESG majore cu plan de control | 100% |
| G – Furnizori | % cheltuieli acoperite de evaluări ESG | 90% |
| G – Implementare | % acțiuni ESG finalizate la termen | ≥90% |
Țintele sunt exemple orientative, nu cerințe legale universale. Trebuie calibrate pe sector, nivelul inițial, materialitate și fezabilitate economică.
Pentru HR și psihologia organizațională, recomand măsurarea suplimentară a climatului de siguranță, a comportamentelor manageriale responsabile și a transferului competențelor dobândite prin training în activitatea efectivă.
9. Implicații pentru CEO, CFO, HR și strategie
Pentru CEO și Board: ESG trebuie integrat în managementul riscurilor, bugetarea investițiilor și strategia de competitivitate, nu administrat exclusiv ca obligație de raportare.
Pentru CFO: Prioritatea este cuantificarea economiilor din energie și resurse, a expunerii la carbon și a impactului asupra fluxurilor de numerar. Riscurile neimplementării includ costuri operaționale mai mari, întreruperi și investiții de adaptare întârziate.
Pentru HR: Tranziția climatică generează nevoi de reskilling, management al schimbării, protecție a angajaților expuși la temperaturi extreme și dezvoltare a leadershipului responsabil.
Pentru strategie și operațiuni: Avantajul competitiv va depinde tot mai mult de productivitatea resurselor, stabilitatea aprovizionării, reziliența infrastructurii și capacitatea de inovare.
10. Ce merită făcut săptămâna aceasta
1. Reevaluați obligațiile de raportare ESG.
CFO și juridicul să analizeze Ordinul 1.281/2026, pragurile și calendarul aplicabil. Livrabil: o matrice cu obligații obligatorii, voluntare și contractuale.
2. Calculați expunerea economică la energie și carbon.
Construiți trei scenarii pentru costurile energetice și pentru costul carbonului, cu impact asupra EBITDA și fluxului de numerar.
3. Actualizați registrul de riscuri climatice.
Evaluați seceta, căldura extremă, alimentarea cu apă, transportul și vulnerabilitatea furnizorilor. Stabiliți responsabili și măsuri preventive.
4. Lansați o diagnoză a competențelor ESG.
HR să identifice funcțiile afectate de tranziția energetică și competențele necesare pentru manageri, operațiuni, achiziții și financiar.
5. Construiți un dashboard ESG–performanță economică.
Selectați maximum 10 KPI cu date de referință, ținte, responsabili și impact economic cuantificabil. Prezentați-l lunar în comitetul executiv.
Concluzie executivă
Mesajul acestei săptămâni este că simplificarea raportării ESG nu trebuie confundată cu diminuarea importanței sustenabilității.
Pentru România, Ordinul nr. 1.281/2026 schimbă semnificativ peisajul obligațiilor administrative. Pentru Europa, raportul EEA și dezbaterile privind ETS arată că competitivitatea viitoare va depinde de eficiența utilizării resurselor, adaptarea climatică, inovare și competențele oamenilor.
Companiile care vor obține cele mai bune rezultate nu vor fi neapărat cele care publică cele mai ample rapoarte ESG, ci acelea care pot demonstra, prin indicatori verificabili, că își reduc costurile, își protejează oamenii și își consolidează reziliența economică.